English
 Français
 Español
La crescita non è più una garanzia di redditività
L'E-commerce italiano cresce ancora, ma in un mercato che si sta selezionando. Secondo l'Osservatorio eCommerce B2c Netcomm – Politecnico di Milano, nel 2026 gli acquisti online valgono 66,6 miliardi di euro (+6%): 42,6 miliardi di prodotto, il resto in servizi. Nel 2025 il totale superava i 62 miliardi, di cui 40,1 di prodotto.
Il segnale più interessante è sul lato dell'offerta. Le imprese con un e-commerce attivo scendono a 87.000 (-4,4%) e la penetrazione dell'online sugli acquisti retail di prodotto resta ferma all'11,5%. Netcomm parla di una fase di maturità, con una selezione tra le aziende che restano sul mercato.
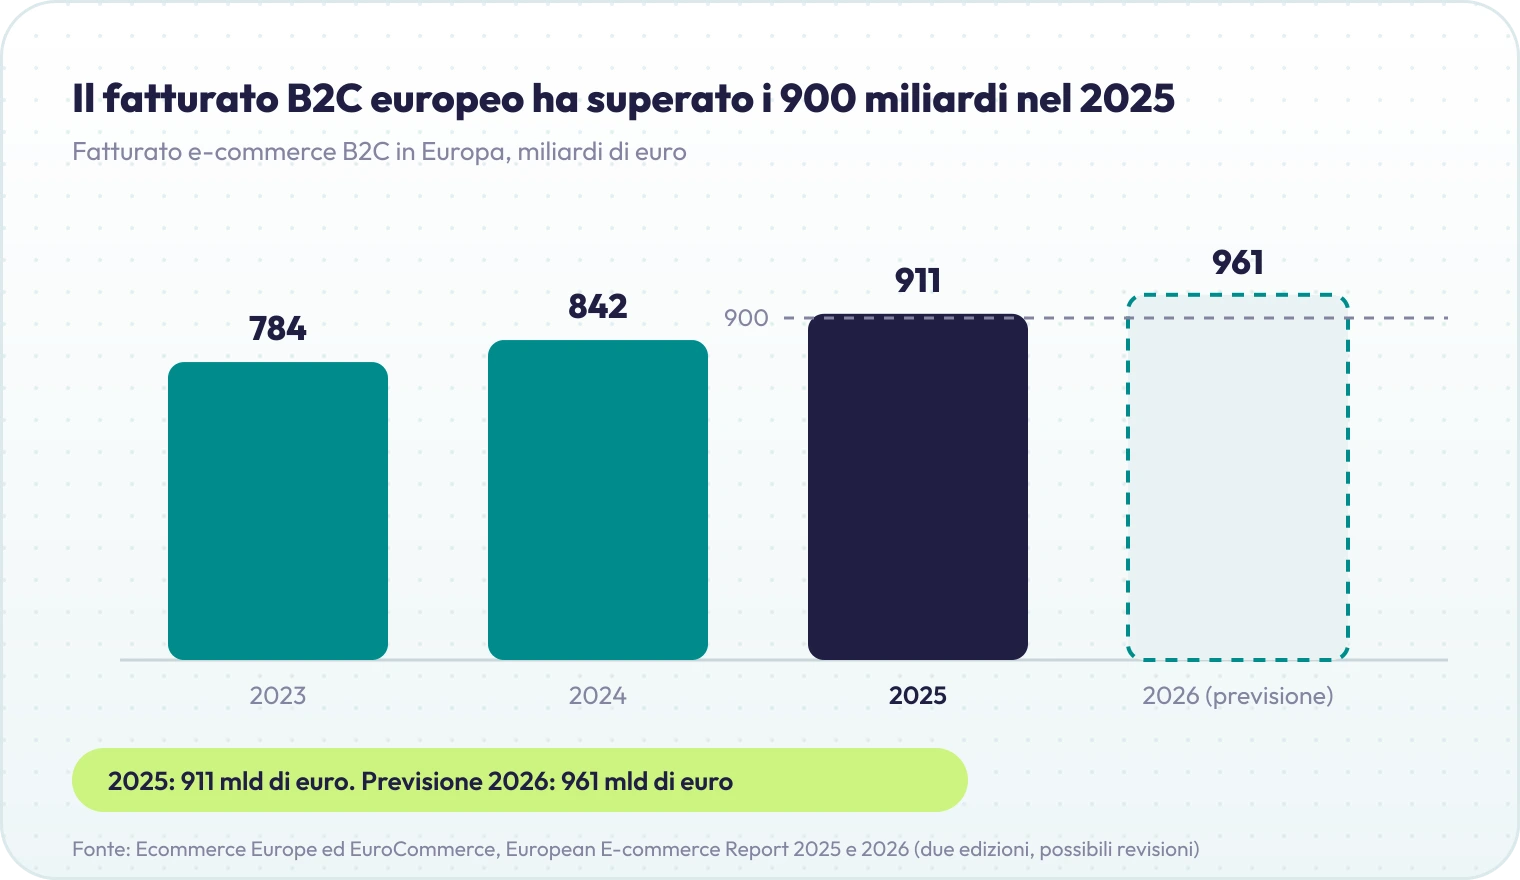
Il quadro europeo va nella stessa direzione. Secondo lo European E-commerce Report 2026, promosso da Ecommerce Europe ed EuroCommerce, il fatturato B2C europeo è cresciuto del 7% nel 2025, a 911 miliardi di euro (+4% al netto dell'inflazione). Per il 2026 la previsione è +5% nominale, +3% reale. Il punto, quindi, non è più soltanto quanto un e-commerce riesca a vendere, ma quanto valore economico riesca a trattenere dopo ogni vendita.
Dove si disperde il margine: tre criticità strutturali
Le inefficienze più rilevanti non emergono nei report commerciali. Si manifestano nei passaggi operativi successivi alla conferma dell'ordine.
1. L'ultimo miglio
Secondo il Capgemini Research Institute, la consegna dell'ultimo miglio pesa per il 41% dei costi complessivi della supply chain. È anche la fase in cui i retailer recuperano meno: nello studio le imprese addebitavano ai clienti solo l'80% del costo effettivo di consegna e il 97% dei retailer giudicava i modelli attuali non sostenibili su larga scala. Il dato risale al 2019: va letto come ordine di grandezza, non come misura di oggi.
Il volume, intanto, non smette di salire. Nel 2025 il mercato italiano ha sfiorato 1,2 miliardi di consegne, secondo i dati di mercato richiamati da Poste Italiane. Una consegna fallita, un vettore scelto male o un'informazione incompleta si trasformano in costi che erodono direttamente la marginalità.
Una leva già in uso è la consegna fuori casa. Secondo il Delivery Index di Netcomm con Poste Italiane, in Italia il 17% delle spedizioni e-commerce viaggia su reti out of home. In Europa, per il Geopost E-Shopper Barometer 2025, il 46% degli acquirenti abituali preferisce soluzioni fuori casa (+15 punti rispetto al 2019) e i locker sono diventati la seconda opzione dopo il domicilio.
2. La gestione dei resi
Negli Stati Uniti, per la National Retail Federation (NRF) i resi sono stati 890 miliardi di dollari nel 2024 (16,9% delle vendite) e sono stimati in 849,9 miliardi nel 2025 (15,8%). Sulle vendite online la quota attesa è del 19,3%. Il 9% dei resi risulta fraudolento.
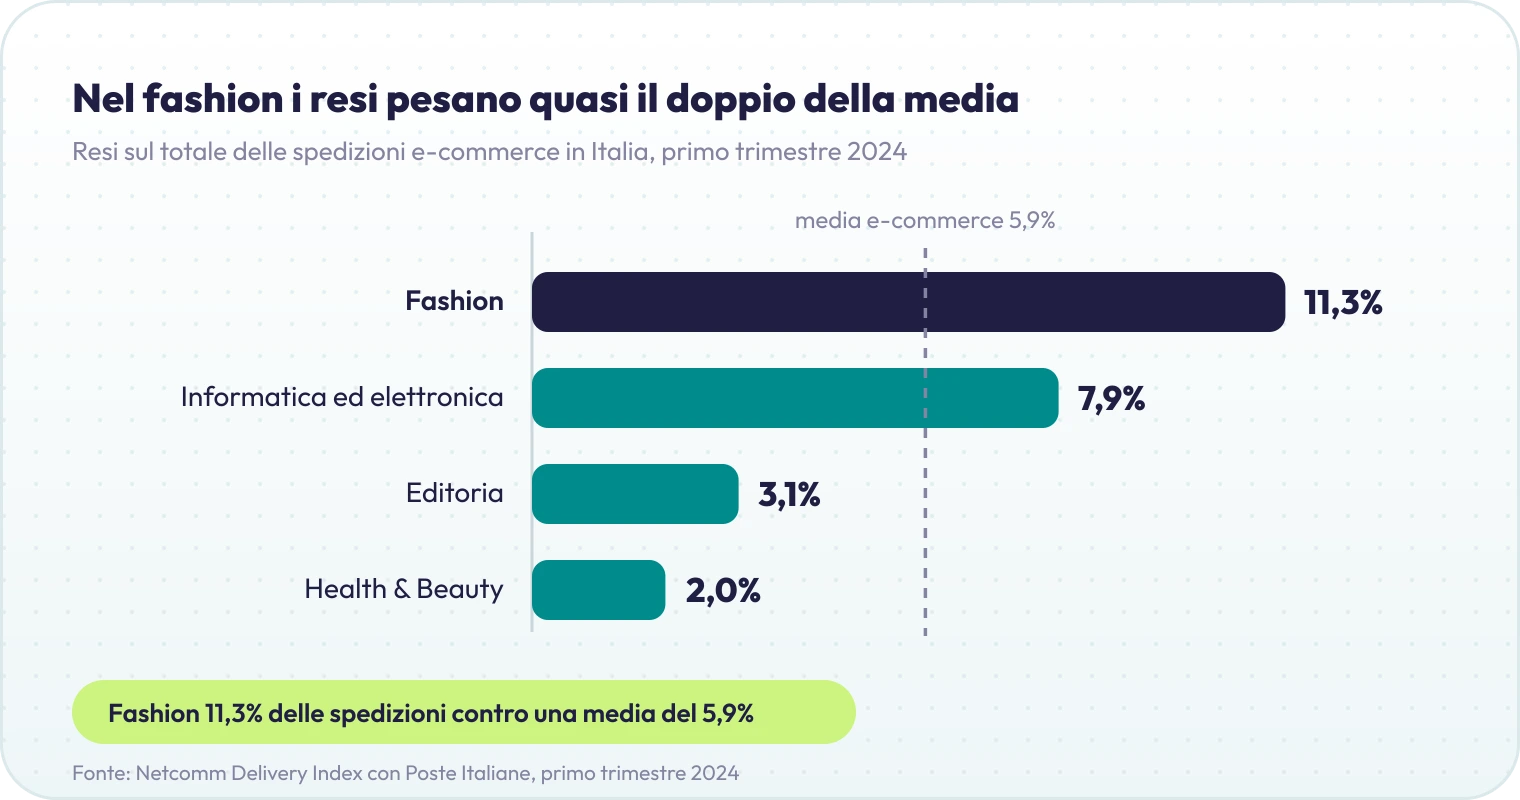
In Italia la misura è diversa: il Delivery Index di Netcomm conta i resi sul totale delle spedizioni. Nel primo trimestre 2024 erano il 5,9%, con punte nel fashion (11,3%) e nell'informatica ed elettronica (7,9%) e minimi in health & beauty (2,0%). I due dati non sono confrontabili, uno è valore delle vendite e l'altro numero di spedizioni, ma dicono la stessa cosa: il peso dei resi dipende molto dalla categoria. Il problema non è solo il trasporto inverso. Ogni prodotto restituito richiede verifiche, movimentazioni e aggiornamenti inventariali. Finché non torna vendibile, il suo valore resta fermo: più passa il tempo, più costa l'immobilizzazione dello stock e la vendita persa.
3. La continuità della relazione con il cliente
Nel rapporto NRF e Happy Returns 2025, il 71% dei consumatori dichiara che dopo una cattiva esperienza sarebbe meno propenso a riacquistare dallo stesso retailer (era il 67% nel 2024). L'82% considera i resi gratuiti un fattore importante quando compra online.
La qualità dell'esecuzione logistica incide quindi non solo sul costo della singola transazione, ma sul valore futuro del cliente.
Queste tre criticità hanno un tratto in comune: la perdita di marginalità non nasce dall'assenza di informazioni, ma dall'incapacità di usarle in tempo dentro i processi operativi.
Dalla disponibilità del dato alla capacità di esecuzione
Negli ultimi anni l'evoluzione tecnologica dell'e-commerce è stata orientata soprattutto alla visibilità. Conoscere lo stato degli ordini, monitorare le spedizioni, confrontare i corrieri e prevedere la domanda è oggi alla portata di quasi tutti.
Ma la visibilità, da sola, non produce efficienza. Un sistema può indicare il vettore più conveniente, e il vantaggio esiste solo se quella scelta viene applicata alla spedizione. Può segnalare un'anomalia di inventario, ma il problema resta finché qualcuno non lo verifica e lo risolve. Può individuare un reso in attesa, ma il valore del prodotto rimane immobilizzato finché non viene controllato e rimesso a stock.
Qui sta la distinzione tra digitalizzazione dei processi e capacità di governarli. La prima rende le informazioni disponibili. La seconda collega informazioni, decisioni e attività operative, e permette di misurare e migliorare i risultati.
L'intelligenza artificiale può accelerare questo passaggio, ma il suo valore dipende dall'integrazione con i sistemi e con le operazioni fisiche. Non basta sapere quale decisione sarebbe ottimale: serve un'organizzazione capace di eseguirla.
Dalla frammentazione alla logistica interconnessa
La trasformazione digitale ha moltiplicato gli strumenti, non sempre la capacità di governare i processi. Piattaforme di vendita, ERP, WMS, software di spedizione e customer service operano su livelli diversi: efficienti uno per uno, ma spesso incapaci di dialogare. Il risultato sono inefficienze e costi difficili da individuare.
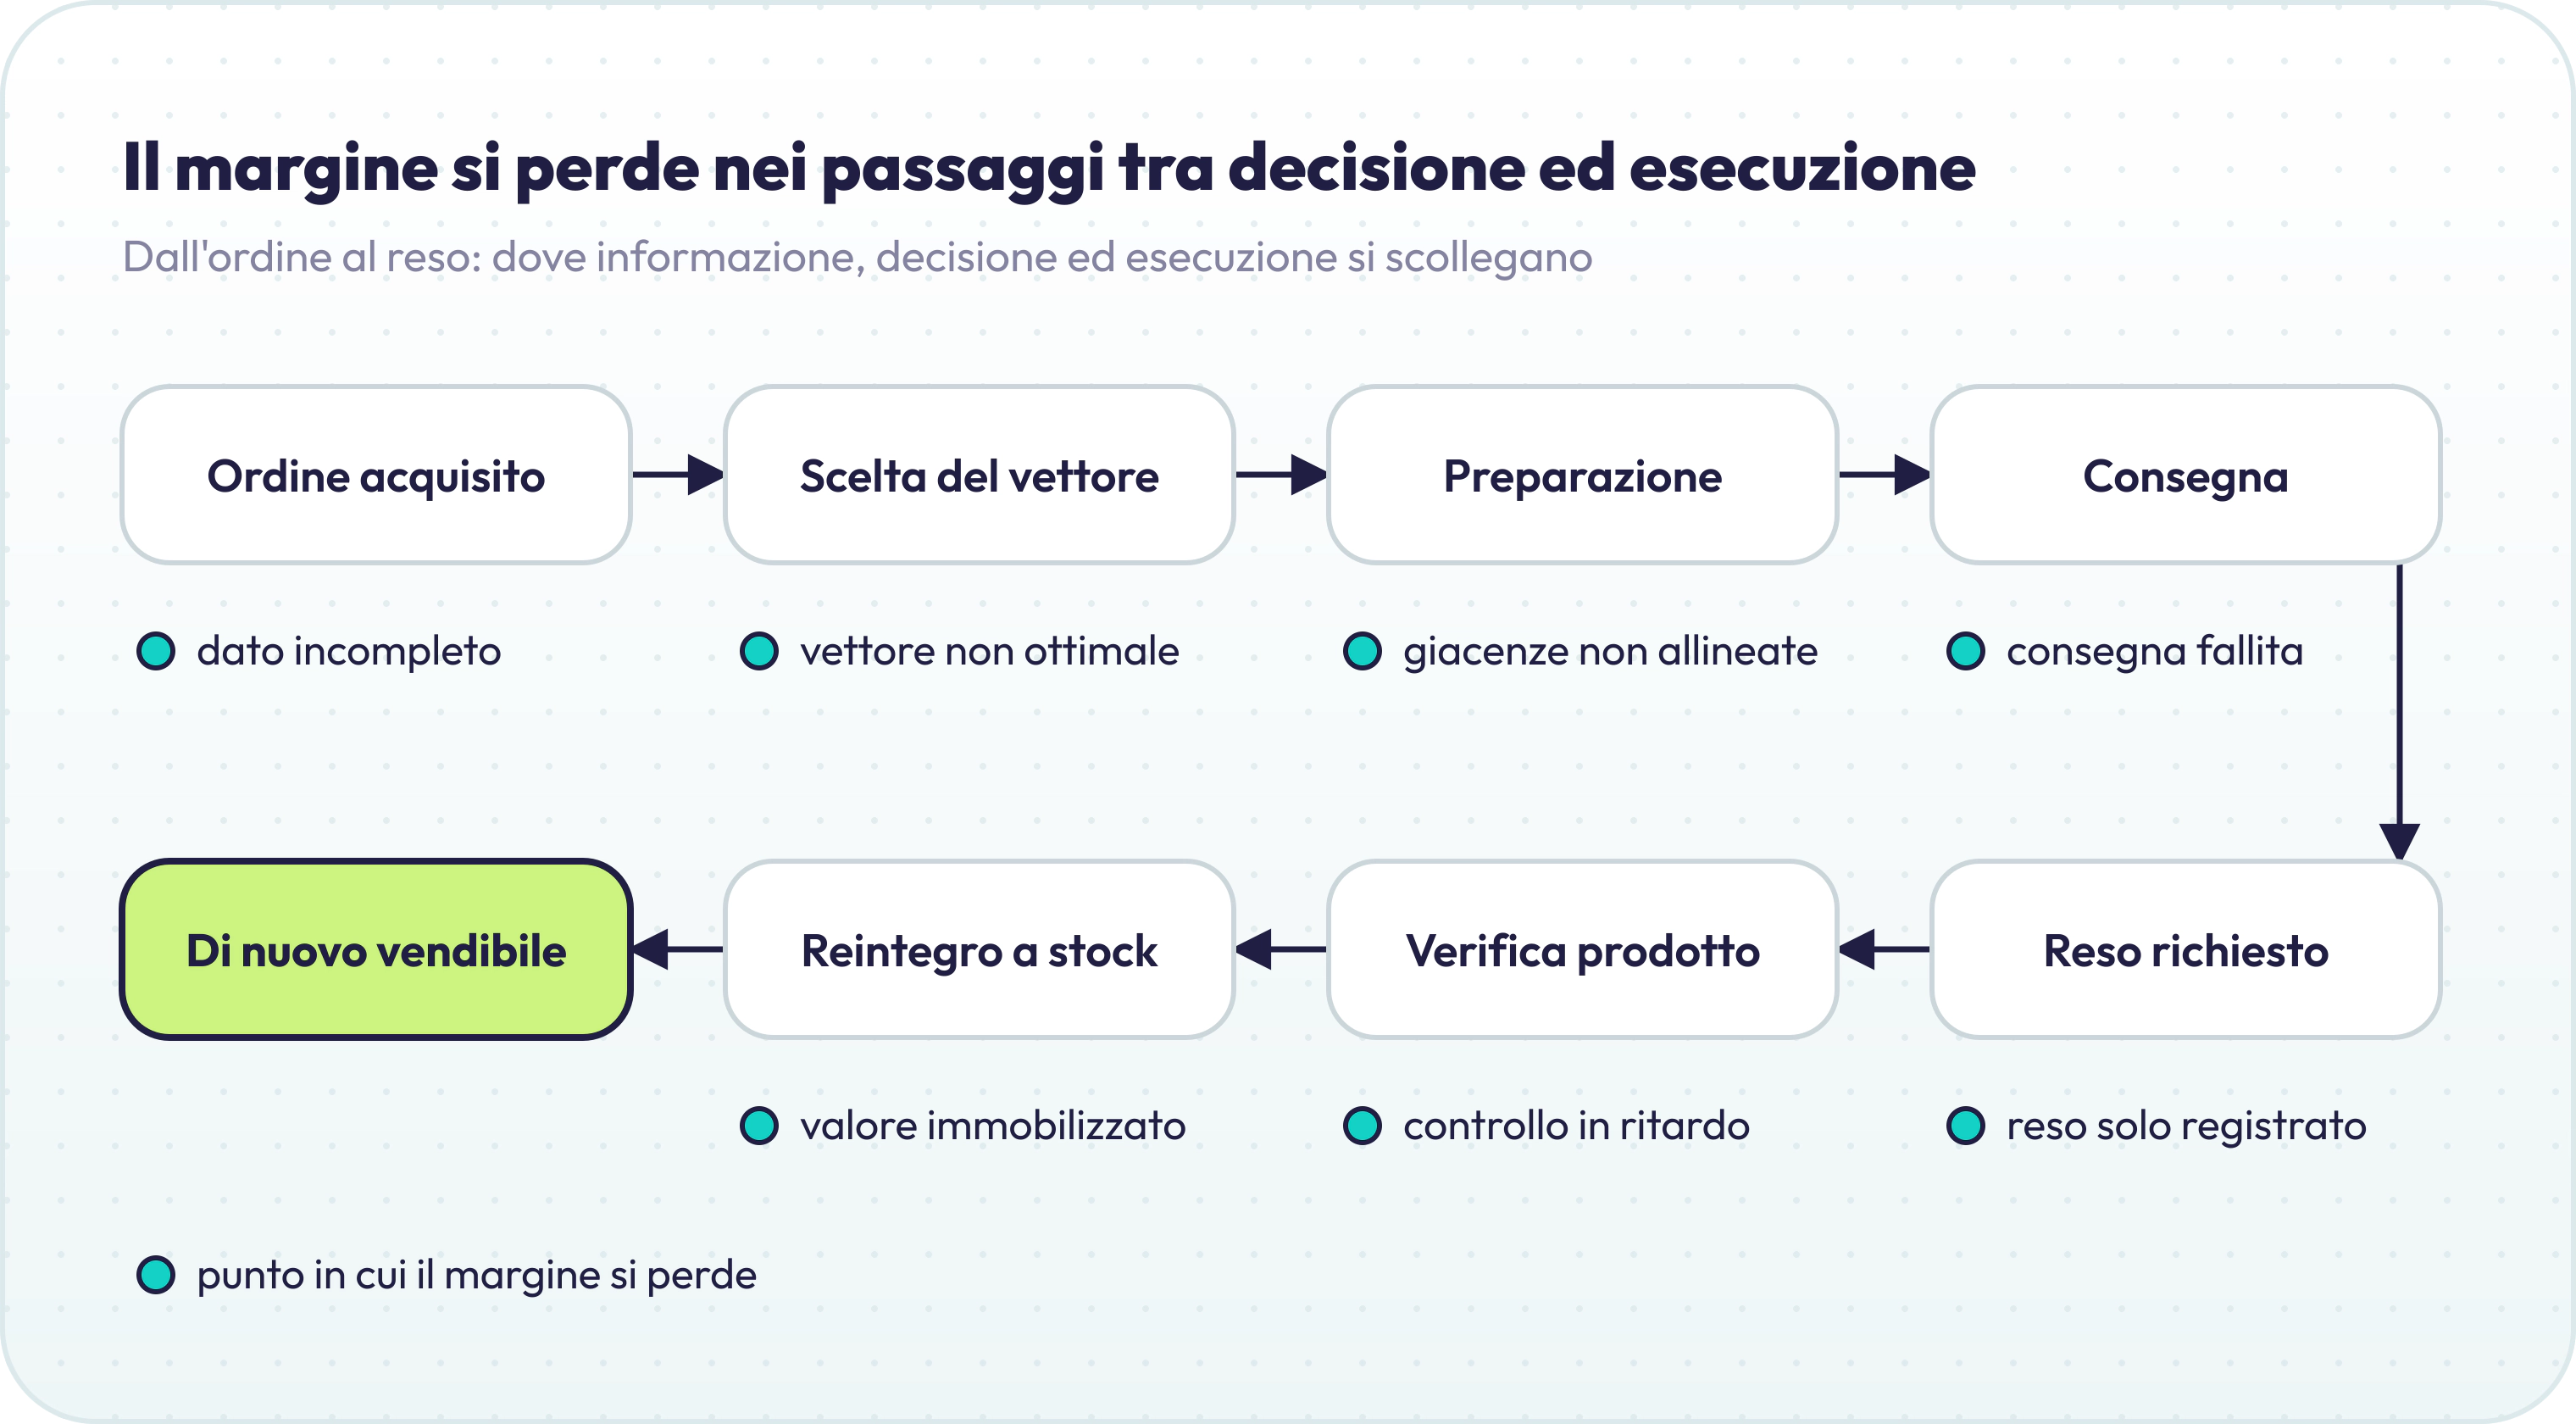
Il problema non è quanti sistemi si usano, ma la discontinuità tra informazione, decisione ed esecuzione. Un ordine può entrare correttamente dal canale di vendita e incagliarsi nella sincronizzazione delle giacenze. Una spedizione può essere pianificata con algoritmi avanzati e partire in ritardo per un'anomalia in preparazione. Un reso può essere registrato a sistema senza che il prodotto venga verificato e reso di nuovo disponibile. Digitalizzare le singole attività non equivale a integrare la catena operativa.
Il contesto italiano rende il tema concreto. Secondo l'Osservatorio Contract Logistics "Gino Marchet" del Politecnico di Milano, la logistica conto terzi vale circa 112 miliardi di euro nel 2025, ma cresce dell'1,9% in termini nominali e solo dello 0,3% in termini reali. In un settore che si allarga così poco, l'efficienza dei processi pesa più dei volumi.
La vera evoluzione è superare la gestione per sistemi isolati. Tecnologia, automazione e operazioni fisiche devono diventare un processo continuo, in cui l'informazione attraversa tutta la filiera, dall'ordine alla consegna fino all'eventuale reso, senza perdere coerenza e senza richiedere interventi manuali a ogni passaggio. L'AI può aiutare a individuare anomalie, ottimizzare le decisioni e anticipare le criticità, ma solo se i sistemi dialogano e le decisioni diventano attività operative verificabili.
Non si tratta più di ottimizzare singole funzioni, ma di governare le interdipendenze tra processi digitali e fisici. L'obiettivo non è avere più software, ma sistemi operativi che riducano gli attriti e rendano misurabile l'impatto economico di ogni decisione.
La marginalità come indicatore operativo
Tradizionalmente l'e-commerce ha guardato a fatturato, tasso di conversione, costo di acquisizione e valore medio dell'ordine. Sono metriche indispensabili, ma non dicono quanto rende davvero una vendita.
Due ordini dello stesso valore possono generare marginalità molto diverse, a seconda del costo di preparazione, del servizio di trasporto scelto, delle eccezioni di consegna e dell'eventuale reso. La marginalità va quindi letta non solo come risultato contabile, ma come conseguenza di decisioni operative.
Integrare dati commerciali e dati logistici permette di vedere i costi per quello che sono, individuare le inefficienze e intervenire sulle cause. È il passaggio da una logistica misurata su volumi e livelli di servizio a una logistica orientata alla redditività.
La competitività si misura nella capacità di eseguire
L'innovazione continuerà a trasformare l'e-commerce: l'AI renderà più sofisticate le previsioni, l'automazione toglierà attività ripetitive, l'integrazione migliorerà l'accesso alle informazioni. Ma più capacità di analisi non significa automaticamente più redditività.
Il vantaggio competitivo dipenderà sempre più dalla capacità di collegare le decisioni digitali alle attività fisiche, governando l'intero processo con continuità, precisione e responsabilità operativa.
Perché alla fine di ogni percorso digitale resta un prodotto da individuare, preparare, spedire e consegnare. E un cliente che si aspetta che la promessa ricevuta venga mantenuta.
Il dato non spedisce pacchi. Ma la capacità di trasformarlo in un'esecuzione corretta può fare la differenza tra crescita del fatturato e crescita del valore.
Fonti
Osservatorio eCommerce B2c Netcomm – Politecnico di Milano, dati 2026 (19 maggio 2026): Pagamenti Digitali, ItaliaOggi, Teleborsa. Osservatorio eCommerce B2c, dati 2025 (aprile e maggio 2025): AGI. Poste Italiane, volumi di consegne 2025 (con riferimento ad Agcom): Quotidiano.net.
Netcomm Focus Payment & Logistics 2025, quota out of home: Informatore Navale. Netcomm Delivery Index, resi primo trimestre 2024: Pagamenti Digitali.Osservatorio Contract Logistics "Gino Marchet", novembre 2025: Shipping ItalyEcommerce Europe ed EuroCommerce, European E-commerce Report 2026: sintesi. Geopost, E-Shopper Barometer 2025 (30.700 interviste in 22 paesi): Geopost, Parcel and Postal Technology InternationalCapgemini Research Institute, The Last-Mile Delivery Challenge (2019): LogisticsIT. National Retail Federation e Happy Returns, 2025 Retail Returns Landscape (15 ottobre 2025): comunicato NRF, scheda del rapporto; il 71% (67% nel 2024) è riportato dal comunicato come ripreso da AJOT